Mutuelle senior avis forum : la réponse rapide sur la santé
Les avis et forums aident à choisir une mutuelle senior en révélant ce que les brochures taisent : délais de remboursement, tiers payant, service client. Croisez plusieurs témoignages récents sur trois plateformes au moins, sur un mois, selon l’âge, avant de souscrire, plutôt que de vous fier à une seule note globale. Vous pouvez ainsi obtenir une vision plus juste.
Les avis et forums éclairent le choix d’une mutuelle senior là où les brochures restent muettes : délais de remboursement, tiers payant, réactivité du service client. Les témoignages d’assurés et l’aide des proches pèsent lourd avant de souscrire ou de renouveler, à tout niveau de garanties. Voici comment lire ces retours sans vous tromper, et vérifier ce que chaque complémentaires rembourse.
Pourquoi les avis et forums comptent-ils, y compris pour les aidants familiaux ?
Choisir une mutuelle senior ne peut plus reposer sur la seule lecture des brochures commerciales. Les documents vantent les garanties, mais taisent souvent le quotidien d’un contrat. Les avis et les forums comblent ce vide en racontant ce que vivent vraiment les assurés, avec un niveau de sécurité utile, mois après mois, pour un prix juste. Les meilleures sources se croisent.
Chez Magnolia.fr, les seniors scrutent les délais de remboursement, les garanties optique, dentaire et hospitalisation, la transparence des tarifs et les hausses dissimulées d’une année sur l’autre. Ces préoccupations reviennent d’un témoignage à l’autre dans cette complémentaire santé, à tout niveau de garantie.
Les avis ne parlent pas de la même façon selon l’âge. Un senior de plus de 65 ans se montre peu sensible au discours digital et à l’intelligence artificielle. Un senior de 55 ans consulte volontiers les retours en ligne avant de signer une mutuelle santé, pour voir les garanties de la mutuelle.
Le vécu concret éclaire mieux qu’un argumentaire. Sur Green-Opinion, Philippe, client AXA, note sa compagnie 4/5 et évoque un site intuitif, simple à parcourir pour un senior peu à l’aise, avec un prix correct en santé à ce moment.
Un remboursement rapide, un tiers payant fluide, une application lisible : ces points reviennent dans les échanges. Un devis mensuel aide à comparer la mutuelle santé, la charge et le prix, hospitalisation comprise, à garanties égales, dépassements inclus, forfait par forfait.
Les aidants familiaux jouent aussi un rôle. Enfants et conjoints comparent les avis, aident aux démarches et repèrent les signaux d’alerte quand leur parent hésite depuis des mois, quel que soit son âge. Ils peuvent trouver les informations utiles.
Cette vigilance partagée évite bien des déconvenues au moment de souscrire ou de renouveler un contrat chez les mutuelles, à tout niveau de garanties, et permet de savoir ce que chacune rembourse en cas de maladie.
La confiance naît souvent du bouche-à-oreille, des proches, de l’agence de quartier et d’un service client humain, joignable, à l’écoute, gage de sécurité pour une mutuelle, y compris après des mois. Les meilleures expériences se partagent.
Un conseiller qui rappelle, qui explique un remboursement complexe, rassure davantage qu’une promesse publicitaire, surtout pour les seniors d’une complémentaire santé. L’assurance se juge sur ce terrain.
Pour un futur retraité, le passage à la retraite bouscule le budget : la cotisation d’une mutuelle pèse alors plus lourd, et chaque hausse de tarif se remarque en santé. La mutuelle devient un poste à surveiller.
Voici quelques repères pour s’y retrouver côté santé et soins, Sécurité sociale comprise :
- Lire plusieurs témoignages récents sur la mutuelle santé, pas un seul, et vérifier le tarif mensuel pour les seniors, à garanties comparables, dépassements inclus, forfait par forfait.
- Vérifier la date de chaque remboursement évoqué, mois par mois, complémentaire en main, pour trouver les bons repères ;
- Comparer le tarif affiché et la réalité des prises en charge entre plusieurs mutuelles, à niveau de garanties égal, et voir ce que chacune rembourse, pour les personnes concernées ;
- Croiser les sources et les services avant de trancher, sur plusieurs mois, quel que soit l’âge, pour évaluer la qualité.
Une bonne mutuelle senior se reconnaît à sa constance, année après année, et non à une remise de bienvenue sur les frais. La complémentaire santé doit tenir dans la durée, hospitalisation incluse.
Prenez le temps de confronter les expériences : c’est ainsi qu’on trouve une mutuelle réellement adaptée à sa situation et à son budget santé.
Où consulter des avis fiables et quels forums privilégier ?
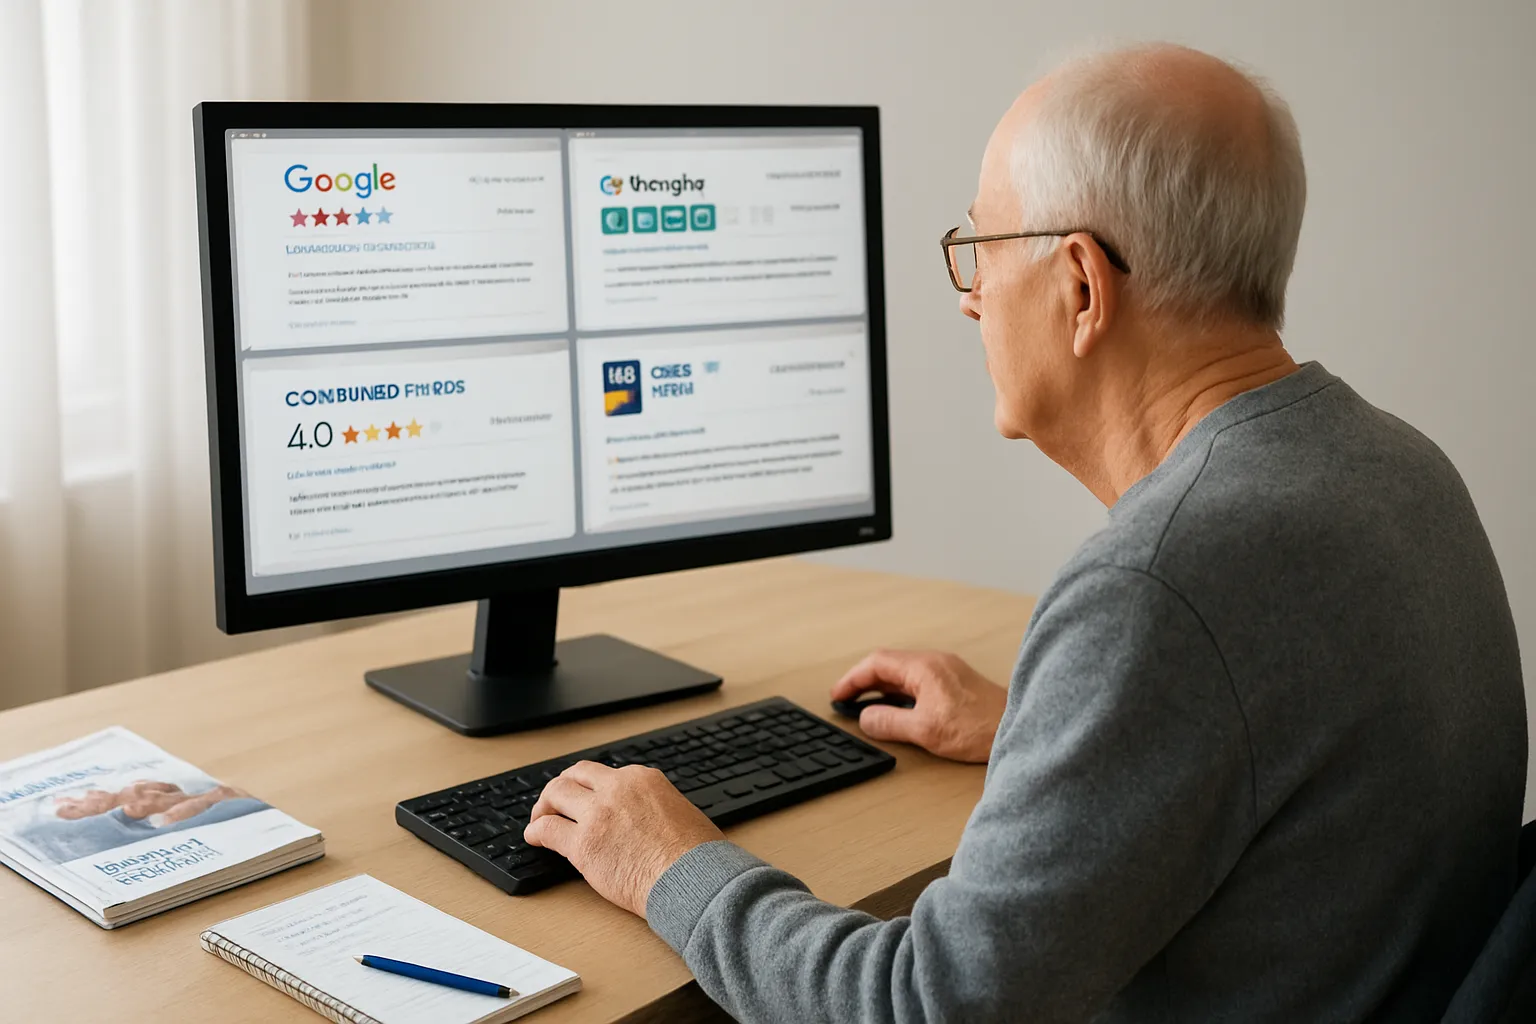
Pour lire des avis sur les mutuelles senior, plusieurs lieux se complètent. Les plateformes généralistes comme Google Reviews, Trustpilot, ConsumerAffairs, Green-Opinion ou Opinion Assurances rassemblent des témoignages. Du côté des associations, UFC Que Choisir publie des classements, dont une partie reste réservée aux abonnés. S’ajoutent les groupes Facebook de seniors et retraités, les blogs spécialisés et le forum santé de l’Assurance Maladie et de la Sécurité sociale.
Trois forums reviennent souvent : Que Choisir, Sports-Santé et 60 Millions de consommateurs. Le forum ameli permet d’échanger avec des professionnels. On y pose ses questions sur sa complémentaire santé et on compare les retours, par rapport à d’autres sources. Un comparateur aide à voir les tarifs, à soins et frais compris, forfait par forfait.
Pour juger de la sécurité d’une information, regardez d’abord la date : un avis récent en dit plus qu’un témoignage de 2019. Privilégiez les commentaires détaillés, les labels de type Verified Customer et les réponses de l’assureur, valables plusieurs années, complémentaire incluse, pour trouver les bons signaux.
Croisez toujours plusieurs sources avant de vous décider, y compris entre mutuelles concurrentes, et comparez le prix chaque jour, pour les personnes hésitantes.
- Vérifier la date et le détail de chaque avis, et le service rendu par la mutuelle, même des ans après, quel que soit l’âge, en entreprise.
- Repérer les labels d’authenticité et la politique d’honoraires de la mutuelle, sur plusieurs ans, hospitalisation comprise.
- Comparer au moins trois plateformes, budget santé en main, pour chaque mutuelle.
- Noter les retours sur les délais de remboursement, le tiers payant et le service client, soins compris, Sécurité sociale déduite, côté santé.
Les limites existent : un ancien adhérent mécontent peut exagérer, et un avis isolé ne résume jamais un contrat de mutuelle santé. Un tarif mensuel bas ne suffit pas pour juger les soins et les devis, par rapport au niveau réel, à considérer ensemble.
Méfiez-vous des témoignages trop élogieux, sans chiffre ni exemple, publiés en rafale le même jour depuis des années, et vérifiez les tarifs des offres.
Un avis crédible cite un niveau de remboursement clair ou un niveau de cotisation, pas seulement une impression, parmi les mutuelles, et compare le prix, dans le respect de la loi. L’accès à ces informations reste ouvert.
Les mutuelles qui répondent publiquement aux critiques inspirent davantage confiance et remboursent plus vite, des ans après, en assurance. L’entreprise se juge sur sa réactivité.
Un comparateur sérieux de mutuelle affiche ses critères et ne cache pas les frais de dossier ni les honoraires, sur plusieurs ans. Les services rendus comptent.
Gardez en tête que les besoins d’un couple diffèrent de ceux d’une personne seule, en assurance santé comme en mutuelle.
Les besoins en optique ou en dentaire pèsent lourd dans les frais réels de santé, selon l’âge, et pèsent aussi sur le budget social.
Le niveau de couverture compte plus que le prix affiché de la mutuelle santé. Un budget mensuel réaliste évite les mauvaises surprises sur les honoraires, surtout avec l’âge, par rapport aux soins, à considérer ensemble.
Un conseiller joignable reste un bon signal pour votre assurance, même après plusieurs années, parmi les offres.
Quelles garanties et quels besoins vérifier avant de comparer une mutuelle senior ?
Avant de comparer les mutuelles, un senior doit lister ses besoins réels de santé. Plusieurs postes méritent un soin ciblé : hospitalisation, optique, dentaire et audiologie, sans oublier la médecine courante, les médecines douces, la prévention et l’assistance. Un contrat bien calibré évite de payer des garanties inutiles et limite le reste à charge sur les soins coûteux, à un prix maîtrisé, dans le respect de la loi. Savoir prioriser aide.
Le niveau de remboursement de chaque garantie doit être lu attentivement, en distinguant forfaits annuels, plafonds et prise en charge des dépassements d’honoraires. Vérifiez aussi les délais de carence et les exclusions : ils retardent ou limitent la prise en charge par la mutuelle au moment où vous en avez besoin, des ans après la souscription, en assurance, ensemble.
Le contrat responsable et le 100 % Santé encadrent une partie des remboursements en optique, dentaire et audiologie. Demandez toujours le tableau des garanties à un comparateur avant de souscrire une mutuelle santé, et relisez-le des ans après. Ce qui est rembourse doit être clair.
Les services comptent autant que les montants : tiers payant, rapidité de remboursement, site et application faciles à utiliser, contact humain joignable. La qualité de ces éléments ressort souvent dans les avis sur la mutuelle.
Le budget varie fortement. Pour un senior seul, le coût moyen d’une mutuelle santé atteint 126,94 € par mois : 83,86 € en formule économique, 100,11 € en intermédiaire et 171,48 € en renforcée. Les contrats vont de 800 € à 3 000 € par an, et un couple de 60 ans avec garanties modérées peut consacrer 186,62 € par mois à sa santé.
Les tarifs dépendent de l’âge, de la situation familiale et du niveau de couverture. Le passage en mutuelle senior intervient souvent dès 55 ans, pour la santé.
- Hospitalisation : forfaits, chambre particulière, dépassements, selon l’âge et la complémentaire santé. Un tarif mensuel plus élevé peut couvrir ces postes.
- Optique et dentaire : plafonds et fréquence de renouvellement ;
- Audiologie : forfaits et réseau de soins ;
- Services : tiers payant, délais, application, contact humain, à prendre en compte.
Faut-il choisir un contrat individuel ou pour couple ? Une formule couple peut être plus économique, mais des besoins différents justifient parfois deux contrats séparés, dans le respect de la loi.
Enfin, renseignez-vous sur les aides : la Complémentaire santé solidaire et les caisses de retraite peuvent alléger la cotisation. Un comparateur mutuelle aide ensuite à confronter les offres à besoins équivalents.
Retenez qu’une couverture adaptée se juge sur les garanties, le remboursement réel et la qualité de service, pas seulement sur le prix affiché.
Comment lire les classements, les tarifs et les avis pour choisir son contrat ?
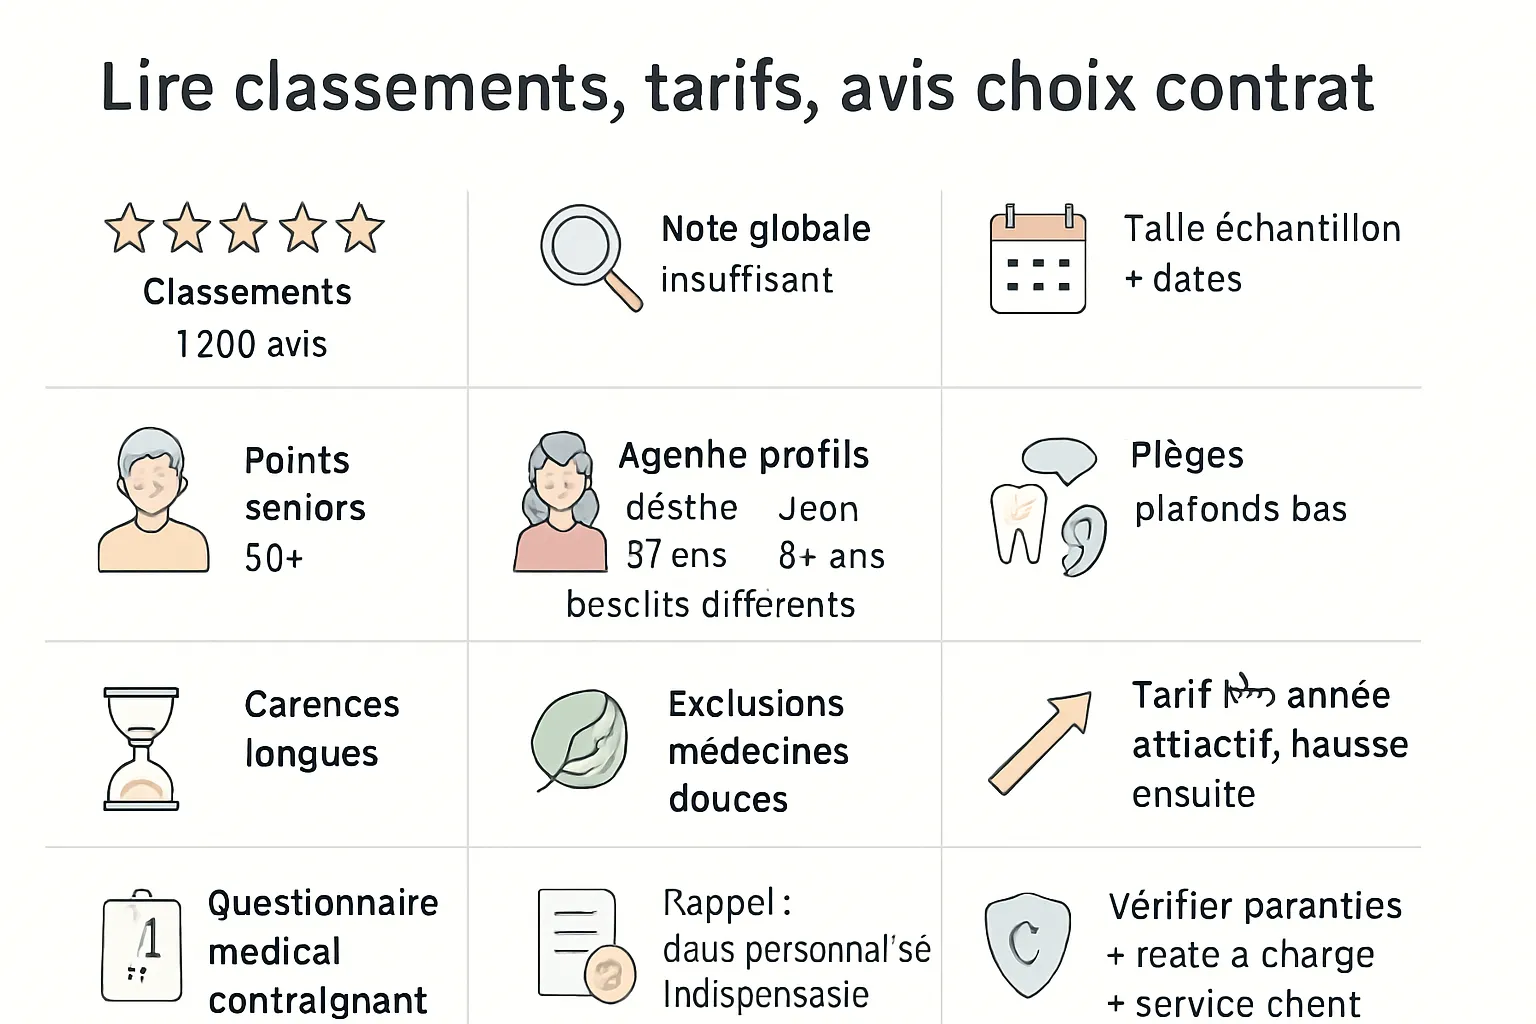
Un classement de mutuelle senior se lit d’abord comme une photographie, jamais comme une vérité définitive. Dans le comparatif repris d’Opinion Assurances, April obtient 3,8/5 avec 2 123 avis, Alptis 3/5 avec 117 avis, Ociane 2,4/5 avec 246 avis, Aésio 2,3/5 avec 233 avis.
Suivent Henner 1,9/5 pour 185 avis, Groupama 1,8/5 pour 78 avis, Generali 1,8/5 pour 187 avis, Macif 1,5/5 pour 101 avis et Malakoff Humanis 1,4/5 pour 340 avis. Une moyenne élevée sur un petit échantillon pèse moins qu’une note moyenne sur des centaines de retours.
La note globale ne suffit pas : ouvrez les commentaires, vérifiez leurs dates et repérez ce qui parle à votre situation de senior : délais de remboursement, tiers payant, contact humain. Le prix mensuel n’est qu’un indicateur.
Les besoins diffèrent d’une personne à l’autre. Agathe, 57 ans, et Jean, 64 ans, cités par Meilleurtaux, n’attendent pas les mêmes garanties ni le même reste à charge.
Méfiez-vous des plafonds trop bas en dentaire, optique ou audiologie, des carences longues, des exclusions sur les médecines douces.
Un tarif attractif la première année peut grimper ensuite. Un questionnaire médical contraignant entraîne parfois surprime ou refus.
- Lire les commentaires récents, pas seulement la note.
- Vérifier la taille de l’échantillon.
- Comparer les garanties et le reste à charge.
- Contrôler le service client et les délais de la complémentaire santé. Un prix mensuel bas ne compense pas un service lent.
Un classement ne remplace jamais un devis personnalisé. Chaque jour, des seniors comparent des prix sans regarder le détail des contrats.
Le vrai rapport qualité-prix se juge sur les remboursements réels, les forfaits, la prise en charge des dépassements d’honoraires.
Pour choisir sereinement, croisez les avis, les tarifs et votre budget. Aucun comparateur ne connaît votre santé à votre place.
Un contrat bien lu vaut mieux qu’une note flatteuse. Prenez le temps de choisir, ligne par ligne.
Comment négocier, changer ou résilier sa mutuelle senior à partir des avis ?
Les avis ne servent pas seulement à choisir : ils donnent des arguments pour agir. Un avis récent sur des délais de remboursement longs, un tiers payant refusé ou un service client injoignable devient une alerte, puis un moyen pour renégocier ses garanties ou partir ailleurs.
La méthode tient en quelques étapes simples :
- Relire son contrat de mutuelle santé et repérer les garanties faibles. Un tarif mensuel attractif cache parfois des soins mal couverts.
- Comparer les couvertures et demander plusieurs devis.
- Vérifier les délais de remboursement et le tiers payant.
- Conserver les preuves d’avis et les promesses écrites.
- Demander conseil à un proche ou à un professionnel.
Les questions fréquentes méritent des réponses claires. Depuis la résiliation infra-annuelle, on peut changer de mutuelle senior en cours d’année après douze mois de contrat. Pour résilier, un courrier recommandé ou l’espace client suffit souvent.
Certaines complémentaires acceptent la souscription sans questionnaire médical, ce qui facilite l’accès aux garanties. Au décès du conjoint, la couverture peut être maintenue un temps, selon le contrat.
Après le départ à la retraite, la mutuelle d’entreprise peut être conservée six mois via la portabilité. Un tarif mensuel adapté évite les frais imprévus.
La complémentaire n’est pas obligatoire à la retraite, mais une couverture adaptée reste utile pour les soins dentaires, l’optique et les équipements coûteux.
Pour obtenir une meilleure offre, appuyez-vous sur les avis négatifs : priorisez les remarques récentes sur les remboursements et le tiers payant.
Demandez des devis comparables, vérifiez les délais et faites confirmer par écrit chaque engagement.
Un professionnel ou un proche peut vous aider à comparer sans précipitation.
Enfin, partagez votre expérience sur un forum ou une plateforme d’avis : votre témoignage aidera d’autres retraités à obtenir un contrat mieux adapté.
Vos questions sur la mutuelle senior et les avis forum
Faut-il vraiment lire les avis forum avant de choisir une mutuelle senior ?
Oui, car les avis révèlent ce que les brochures taisent sur une mutuelle : délais de remboursement, tiers payant, réactivité du service client. Un senior de 65 ans et plus y trouve des retours concrets sur les soins et la charge réelle. Croisez au moins trois plateformes avant de souscrire, et vérifiez la date de chaque témoignage pour juger la sécurité de l’information.