Mutuelle senior : ce que révèle vraiment le comparatif de 60 Millions de consommateurs
La rédaction de assurance-senior.net, fiche mise à jour le 19 novembre 2026
Le comparatif santé en bref : remboursement et magazine
Le comparatif de 60 Millions de consommateurs passe au crible 28 contrats de mutuelles, avec des cotisations de 1 100 à 2 000 € par an. Les notes croisent garanties, tarif, lisibilité et service client, mais restent indicatives : une bonne place ne garantit pas la meilleure offre pour votre profil.
Le comparatif de 60 Millions de consommateurs évalue 28 contrats de mutuelles, entre 1 100 et 2 000 € par an, selon garanties, tarif, lisibilité et service client. Or ces notes restent indicatives : âge, commune et couverture choisie font varier les prix. Savoir lire ce classement évite de payer une couverture inadaptée aux dépenses réelles d’un retraité.
Comment 60 Millions de consommateurs note-t-il les mutuelles senior ?
Pour 60 Millions de consommateurs, l’examen des mutuelles seniors ne relève pas de l’improvisation. Dans son enquête du 31 août 2026, l’association a passé au crible 28 contrats, dont les cotisations s’échelonnent entre 1 100 et 2 000 € par an.
💶 Jusqu’à 10 % de hausse
En 2026, les cotisations des mutuelles senior augmentent jusqu’à 10 %, du fait du transfert de charges de l’Assurance maladie vers les assurés.
La grille croise quatre critères : niveau des garanties, montant de la cotisation, lisibilité des contrats et service client. S’y ajoute un examen des postes optique, dentaire, hospitalisation et spécialistes, où les dépenses pèsent le plus. Évitez les offres faibles sur ces postes.
Les notes s’appuient sur des profils types. Les tarifs restent indicatifs : ils varient selon l’âge, la commune de résidence, le régime de sécurité sociale de rattachement et le niveau de couverture choisi. La différence entre deux devis vient souvent de là.
La lecture est malaisée : près de 400 opérateurs proposent plusieurs gammes chacun. Le comparatif ne dispense pas d’une vérification personnelle de sa complémentaire, y compris auprès de la sécurité sociale.
Des écarts avec les classements d’UFC-Que Choisir sont possibles : profils retenus et pondérations diffèrent. Le débat sur les frais de gestion des complémentaires santé nourrit aussi les critiques.
Devant une offre pléthorique, ce travail aide les consommateurs à dépasser le discours marketing et à cerner une offre adaptée à leurs frais, remboursement à l’appui.
Un conseil : contrôlez la date de l’enquête et le profil retenu avant de vous fier au classement. Une mutuelle bien notée pour un profil ne convient pas au vôtre, et rembourse donc mal vos soins.
Combien coûte une mutuelle senior et comment la cotisation évolue-t-elle ?
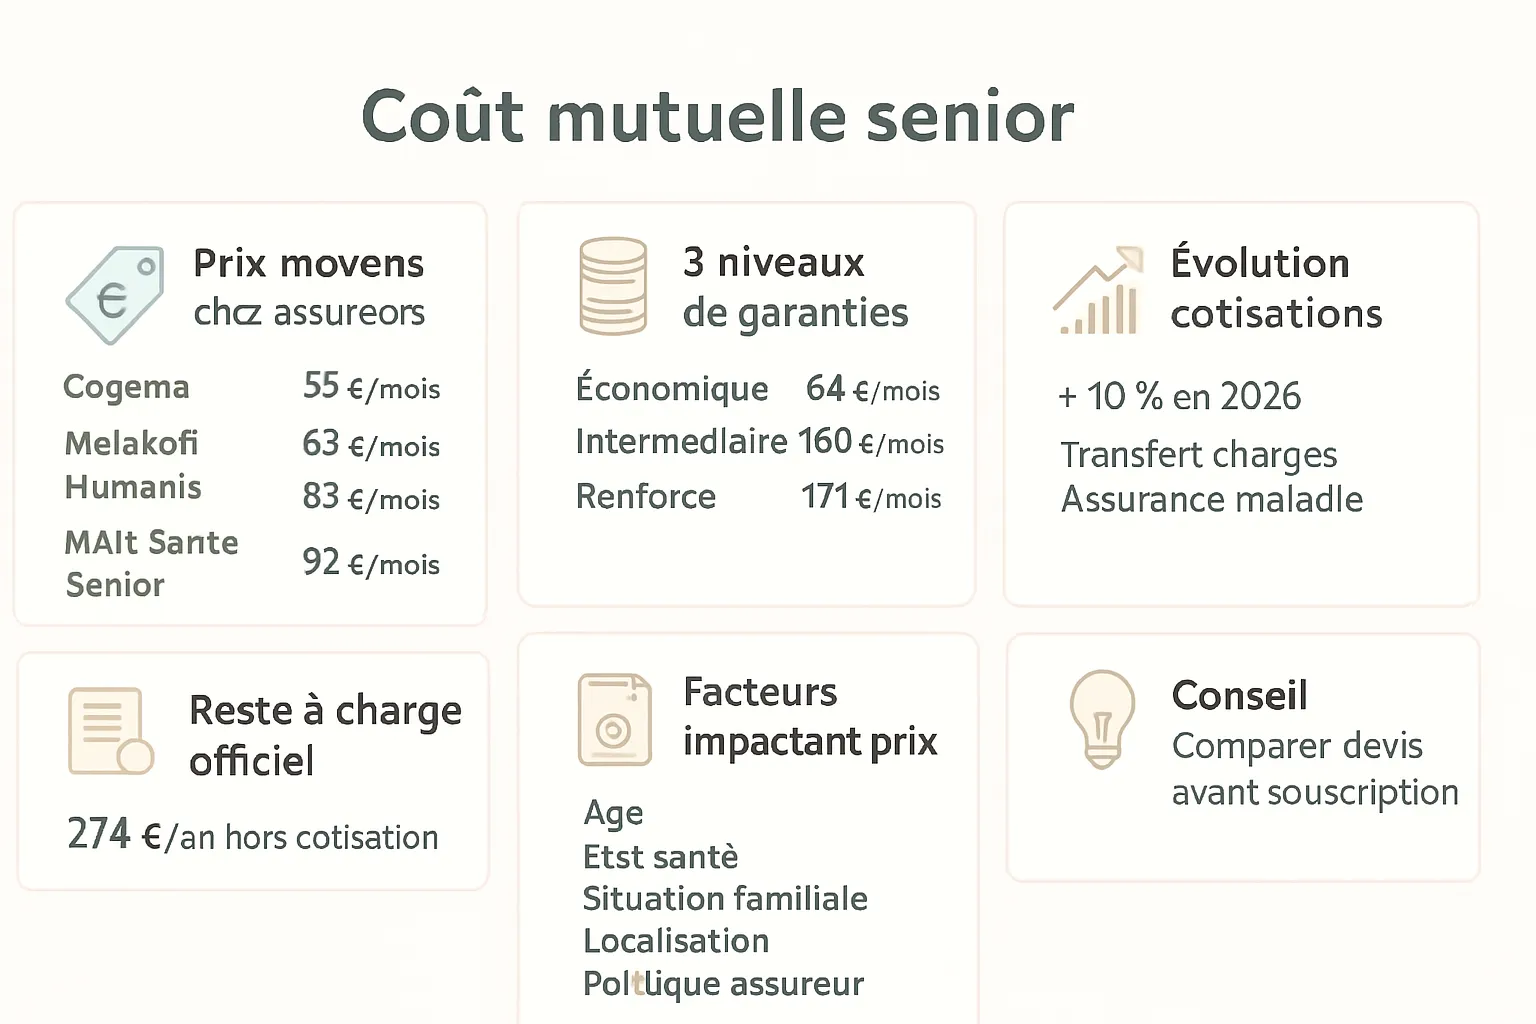
Le comparatif de 60 Millions de consommateurs donne des repères de prix utiles, à condition de les lire avec prudence. Cegema ressort à 58,12 € par mois, avec une hospitalisation remboursée à 100 %, des soins courants à 100 %, la chambre individuelle à 20 € par jour, l’optique et le dentaire couverts par le 100 % Santé, la médecine douce à 0 €. Malakoff Humanis démarre à 62,40 € par mois. Macif obtient 17/20 à 85 € pour un assuré de 60 ans, MAIF Santé 16,7/20 à 92 €.
Les trois niveaux chiffrés par les comparateurs éclairent la hiérarchie des prix : 83,86 € en économique, 100,11 € en intermédiaire, 171,48 € en renforcé.
Ces montants ne disent rien de la trajectoire. En 2026, les cotisations augmentent jusqu’à 10 %, portées par le transfert de charges de l’Assurance maladie vers les assurés. La sécurité financière se juge sur plusieurs années, pas sur la première quittance.
Côté reste à charge, les Français déclarent 274 € par an de frais officiels hors cotisations. Ce chiffre masque le poids des primes, lourdes pour un foyer à la retraite, et la protection sociale réelle.
- L’âge et l’état de santé du souscripteur, garantie par garantie
- La situation familiale et le régime de sécurité sociale
- La commune de résidence, les complémentaires santé variant d’une zone à l’autre
- La politique tarifaire de chaque assureur, cotisation comprise, et le remboursement annoncé
Les remboursements varient fortement d’un contrat à l’autre sur les postes lourds : prothèses dentaires, lunettes, hospitalisation. Un tarif bas peut cacher des remboursements médiocres.
Pour éviter de payer du confort inutilisé, comparez les remboursements réels plutôt que la seule cotisation mensuelle. Trois devis santé révèlent souvent des écarts importants.
Les contrats 2026 des assureurs restent indicatifs : un même contrat coûte plus cher en Île-de-France qu’en province. Vérifiez les remboursements ligne par ligne, base par base, dès le départ.
Sources : 60 Millions de consommateurs, enquête publiée le 31 août 2026 ; Boursorama, 2025-2026. Comparez plusieurs devis avant de souscrire, et exigez le tableau des garanties complet.
Quelles garanties contrôler avant de signer un contrat senior ?
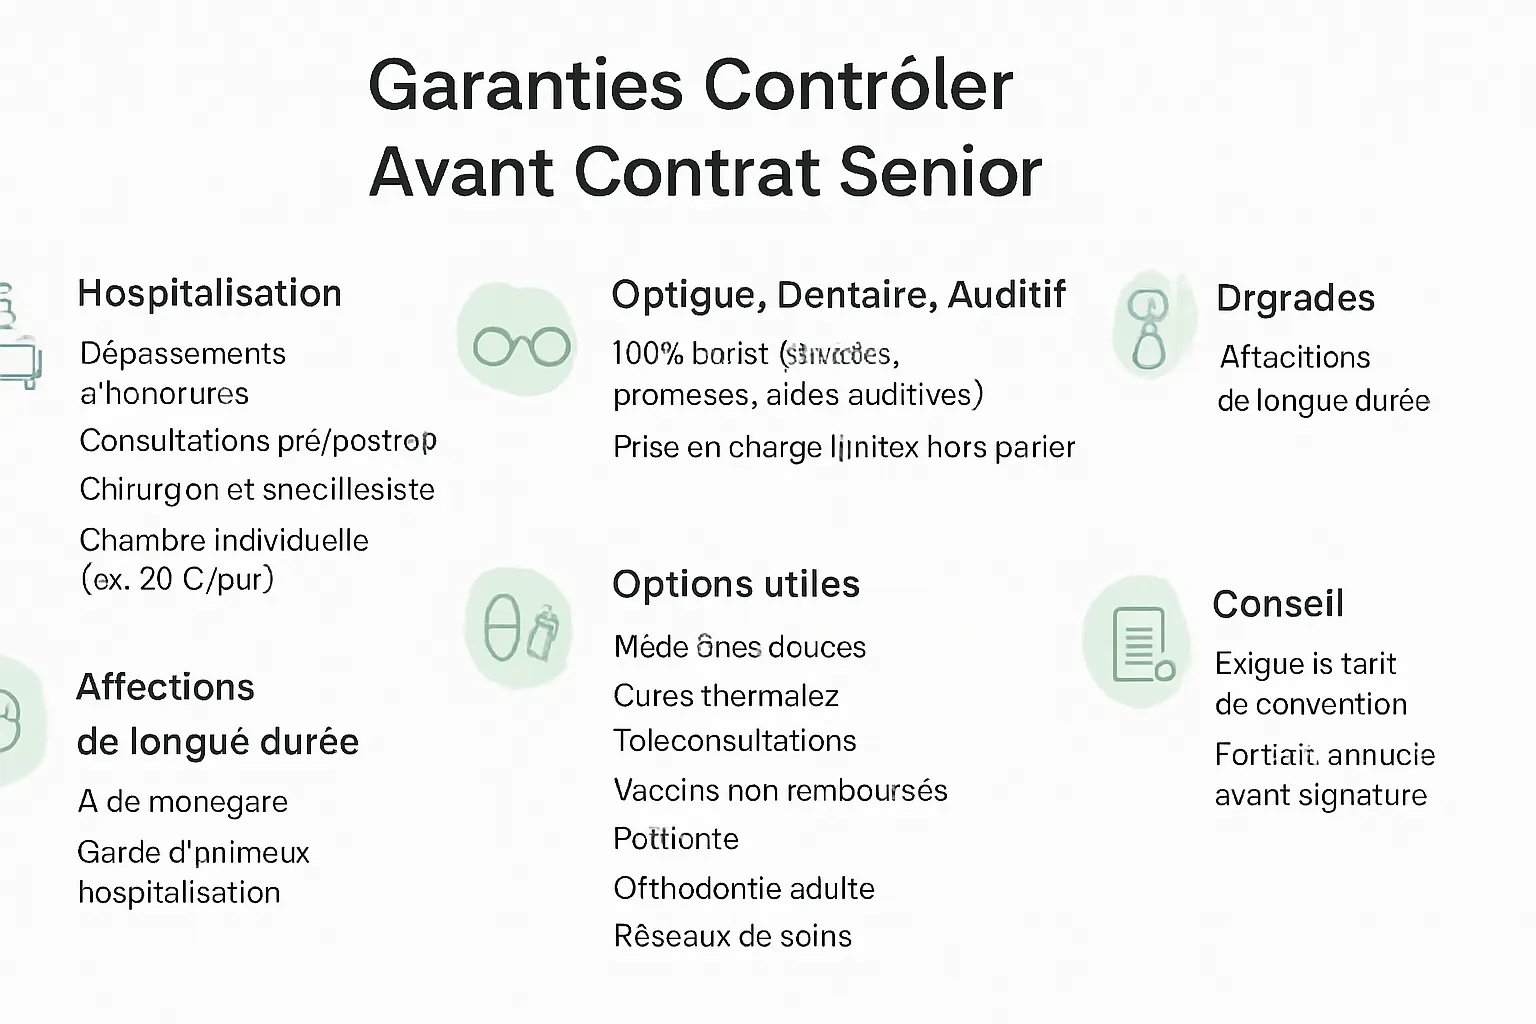
L’hospitalisation arrive en tête. Vérifiez les dépassements d’honoraires des consultations pré et post-opératoires, du chirurgien et de l’anesthésiste, puis les frais de chambre particulière (20 €/jour chez Cegema, par exemple). Ces frais de santé s’accumulent vite.
Poursuivez avec l’optique, le dentaire et l’auditif. Le 100% santé couvre lunettes, prothèses dentaires et auditives sans reste à charge, pour 95 % des offres responsables, gage de sécurité.
Hors de ce panier, la prise en charge des équipements à tarif libre reste très limitée, ce qui pèse vite plusieurs milliers d’euros, même avec une bonne complémentaire santé.
Contrôlez les ALD, dont la base de remboursement n’efface ni les dépassements d’honoraires ni le forfait journalier, puis les prestations d’assistance : aide-ménagère, garde d’animaux pendant une hospitalisation.
Les options utiles méritent un coup d’œil : médecine douce, cures thermales, téléconsultations, vaccins non remboursés, pédicurie, orthodontie adulte, réseau de soins. Votre complémentaire santé peut les inclure.
Signaux d’alerte : plafonds trop bas sur prothèses et lunettes, délais de carence de plusieurs mois, exclusions sur les soins fréquents après 60 ans, santé dégradée oblige.
Méfiez-vous d’un tarif attractif la première année qui s’envole ensuite, ou d’un questionnaire médical contraignant, comme le relève le magazine. La base de calcul change souvent sans prévenir.
Pour choisir sans mauvaise surprise, exigez les pourcentages du tarif de convention et les forfaits annuels avant de signer. Les solutions les plus chères ne sont pas les meilleures.
Ce guide ne remplace pas un devis : demandez les détails écrits et vérifiez le ticket modérateur restant à votre charge, pour votre sécurité.
Faut-il garder sa mutuelle d’entreprise à la retraite ou passer à un contrat individuel ?
Au moment du départ à la retraite, la question mérite un calcul serré : garder la mutuelle collective ou basculer vers un contrat individuel ? La loi Évin autorise la conservation des garanties sans questionnaire médical ni délai de carence, à un tarif qui ne dépend ni de l’âge ni de l’état de santé. L’argument tient tant que les besoins restent identiques. À voir au cas par cas.
Ces couvertures sont taillées pour des actifs : elles protègent mieux maternité ou orthodontie que l’hospitalisation lourde et les dépassements d’honoraires, plus fréquents avec l’âge. Le remboursement suit rarement.
Exemple cité par 60 Millions de consommateurs : Agathe, 57 ans, dont le contrat d’entreprise limite l’optique, le dentaire et l’hospitalisation, doit financer seule une surcomplémentaire santé.
Autre exemple : Jean, 64 ans, garde la couverture de son ancien employeur via la portabilité. Il supporte seul la cotisation, avec une hausse jusqu’à 25 % la deuxième année, puis un tarif libre dès la quatrième.
La résiliation d’un contrat individuel est possible à tout moment après un an. Vérifiez les délais de carence et les limites d’âge du nouvel assureur, sur la base du contrat.
Trois réflexes avant de trancher, parmi les solutions possibles :
- Comparer le coût réel sur trois ans, hausses incluses, pour une sécurité durable ;
- Recenser ses dépenses de santé des douze derniers mois, à voir avec précision ;
- Vérifier son droit à la complémentaire santé solidaire si les revenus sont modestes, soins compris.
Ce choix engage plusieurs années : mieux vaut l’anticiper que le subir, tarifs à l’appui.
Sources : 60 Millions de consommateurs ; loi n° 89-1009 du 31 décembre 1989 ; UFC-Que Choisir ; service-public.fr.
Petite retraite : quelles formules permettent de payer moins cher ?
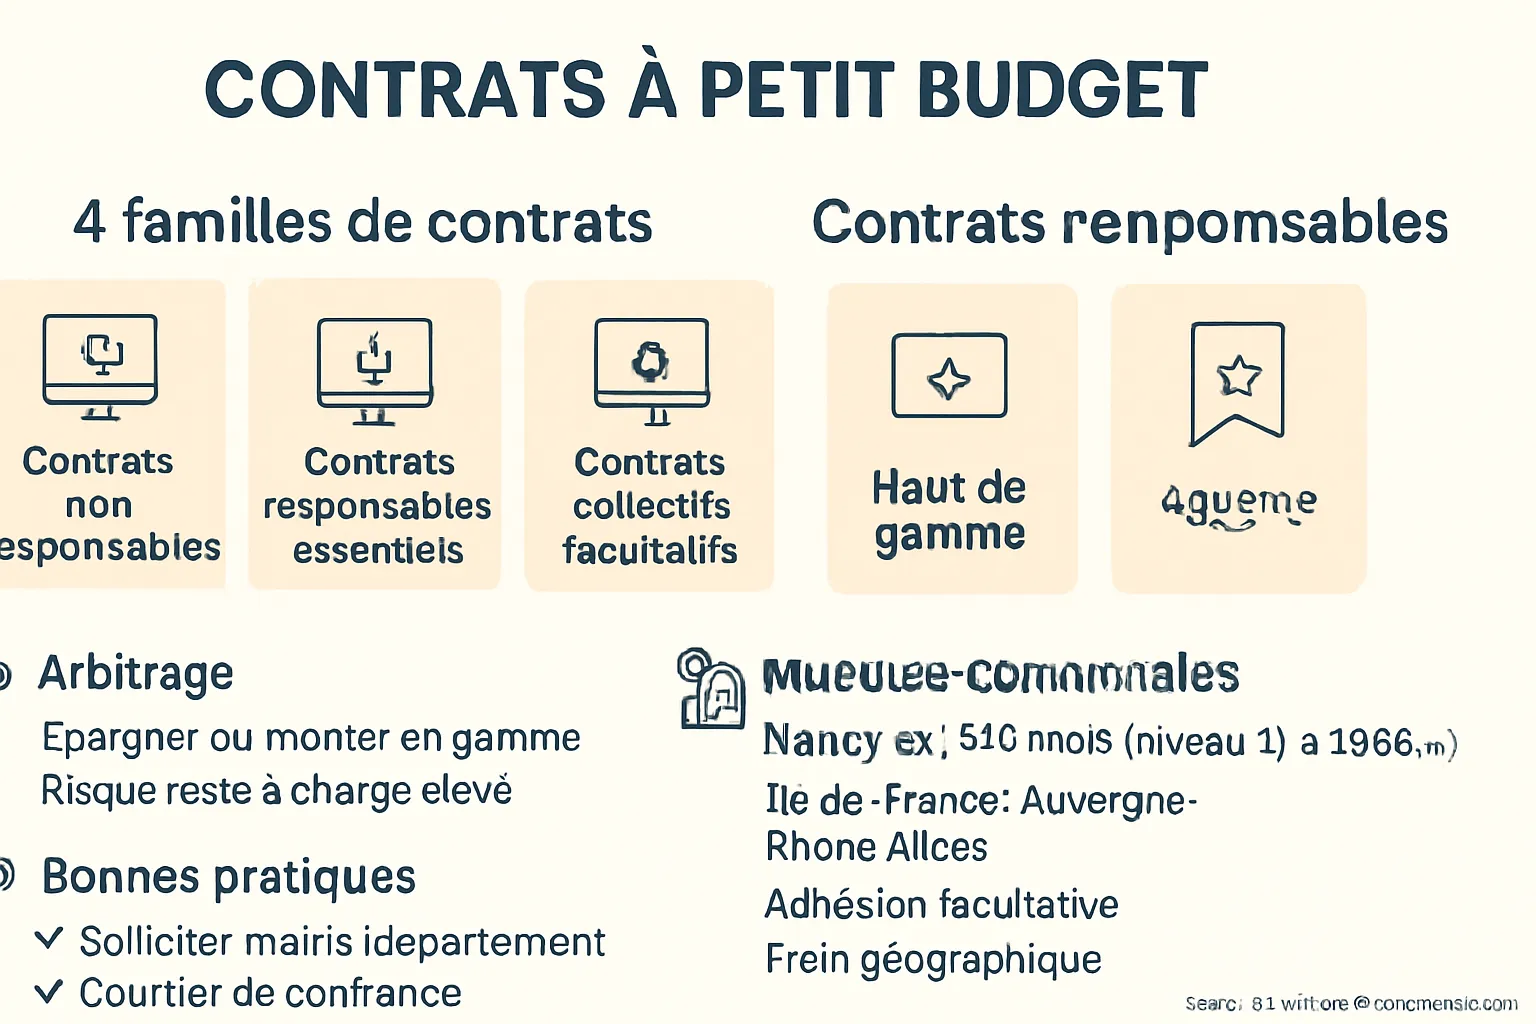
Les formules à bas prix existent, mais leur contenu varie fortement. 60 Millions de consommateurs distingue quatre familles. D’abord les contrats non responsables centrés sur l’hospitalisation, affichés entre 8 et 28 €/mois : ils ne remboursent pas le 100 % Santé. Ensuite les contrats responsables dits essentiels. Puis les contrats collectifs facultatifs. Enfin le haut de gamme, où les dépassements sont mieux pris en charge.
Économiser plutôt que monter en gamme suppose une épargne capable d’absorber les soins courants. Sans elle, le reste à charge peut atteindre plusieurs milliers d’euros par an, remboursement déduit.
Les mutuelles communales offrent une autre voie. À Nancy, les 61-80 ans payent de 51 €/mois au niveau 1 à 136 € au niveau 4. Des dispositifs comparables existent en Île-de-France et en Auvergne-Rhône-Alpes, avec adhésion facultative. Le frein reste géographique.
Pour les revenus modestes, la complémentaire santé solidaire mérite un examen prioritaire avant toute souscription.
Quelques conseils : solliciter sa mairie ou son département, consulter un courtier de confiance, garder du recul devant les comparateurs et se méfier des offres locales trop alléchantes avant de partir.
Sources : 60 Millions de consommateurs, enquête du 31 août 2026 ; service-public.gouv.fr ; Assurance maladie, protection sociale.
Dépendance et perte d’autonomie : que reste-t-il vraiment à votre charge ?
Les comparatifs de mutuelles s’arrêtent presque toujours à la frontière du soin. Or, passé les actes remboursés, s’ouvre un continent que votre contrat ne finance pas : la perte d’autonomie. L’enquête de 60 Millions de consommateurs publiée le 31 août 2026 le rappelle à mots couverts : la prise en charge porte sur des prothèses, des séjours, des consultations, jamais sur les heures d’aide à domicile durables, l’adaptation du logement ou l’accueil en établissement. Pour éviter les mauvaises surprises, lisez les exclusions.
Les prestations d’assistance de certaines offres se déclenchent lors d’une hospitalisation ou d’une immobilisation : aide-ménagère ponctuelle, garde d’animaux, retour à domicile organisé. Leur périmètre varie selon l’assureur, sans couvrir une dépendance installée ni les dépassements d’honoraires.
Autre circuit, autre dossier : l’allocation personnalisée d’autonomie, versée par le département, suppose une demande distincte. Aucune ligne du tableau de garanties ne la remplace.
Ne confondez pas contrat santé et assurance dépendance. Avant de payer une option, chiffrez votre reste à charge annuel réel sur optique, dentaire, auditif et hospitalisation.
- Additionnez vos frais de santé non remboursés sur douze mois ;
- Comparez ce total aux plafonds annuels des contrats étudiés;
- Vérifiez le délai de carence avant de signer ;
- Chiffrez séparément le coût d’une éventuelle assurance dépendance.
Comme le soulignent les millions de consommateurs abonnés à ce type d’enquête, le piège n’est pas le prix affiché mais l’écart entre promesse et versement. Un contrat resserré et lisible, couvrant les postes lourds, protège mieux qu’une accumulation d’options inutiles.
Les enquêtes des millions de consommateurs qui comparent les offres convergent : pour un même budget, les écarts de remboursements atteignent plusieurs centaines d’euros. Un niveau de garantie supérieur ne vaut que s’il correspond à des dépenses que vous engagez vraiment.
La hausse des cotisations pèse sur les budgets retraités : une dépense importante aujourd’hui doit rester soutenable demain. La dépendance relève d’un autre raisonnement : anticiper l’aide future plutôt que surpayer les soins présents. Mieux vaut un contrat bien calibré qu’une collection d’options coûteuses.
Sources : 60 Millions de consommateurs, enquête du 31 août 2026; analyses Meilleurtaux; statistiques du ministère de la Santé; 60millions-mag.com.
Choisir sa mutuelle senior hors du classement
Le comparatif de 60 Millions de consommateurs donne des repères, mais une note ne remplace pas une vérification : âge, commune, état de santé et postes de dépenses pèsent plus que le classement. Entre hausses jusqu’à 10 % en 2026, écarts de remboursements et offre pléthorique, la prudence reste de mise. Comparer, chiffrer ses frais réels et anticiper les hausses restent les seuls garde-fous.