Assurance obsèques pas chère : ce qu’il faut retenir du contrat
La formule la moins chère n’est pas celle au prix affiché le plus bas : l’entrée de gamme, dès 2 à 5 €, couvre 1 000 à 4 000 € et laisse parfois un reste à charge. Comparez plusieurs devis et contrôlez frais et exclusions avant de souscrire.
Les tarifs atteignent 4 000 à 5 000 € selon les relevés récents, ce qui pousse de nombreux Français à chercher un contrat au tarif le plus bas. Mais un contrat à petit prix mal calibré peut coûter plus cher au décès. Voici comment repérer une offre réellement abordable sans sacrifier les garanties utiles.
Pourquoi les contrats obsèques à petit prix se multiplient-ils ?
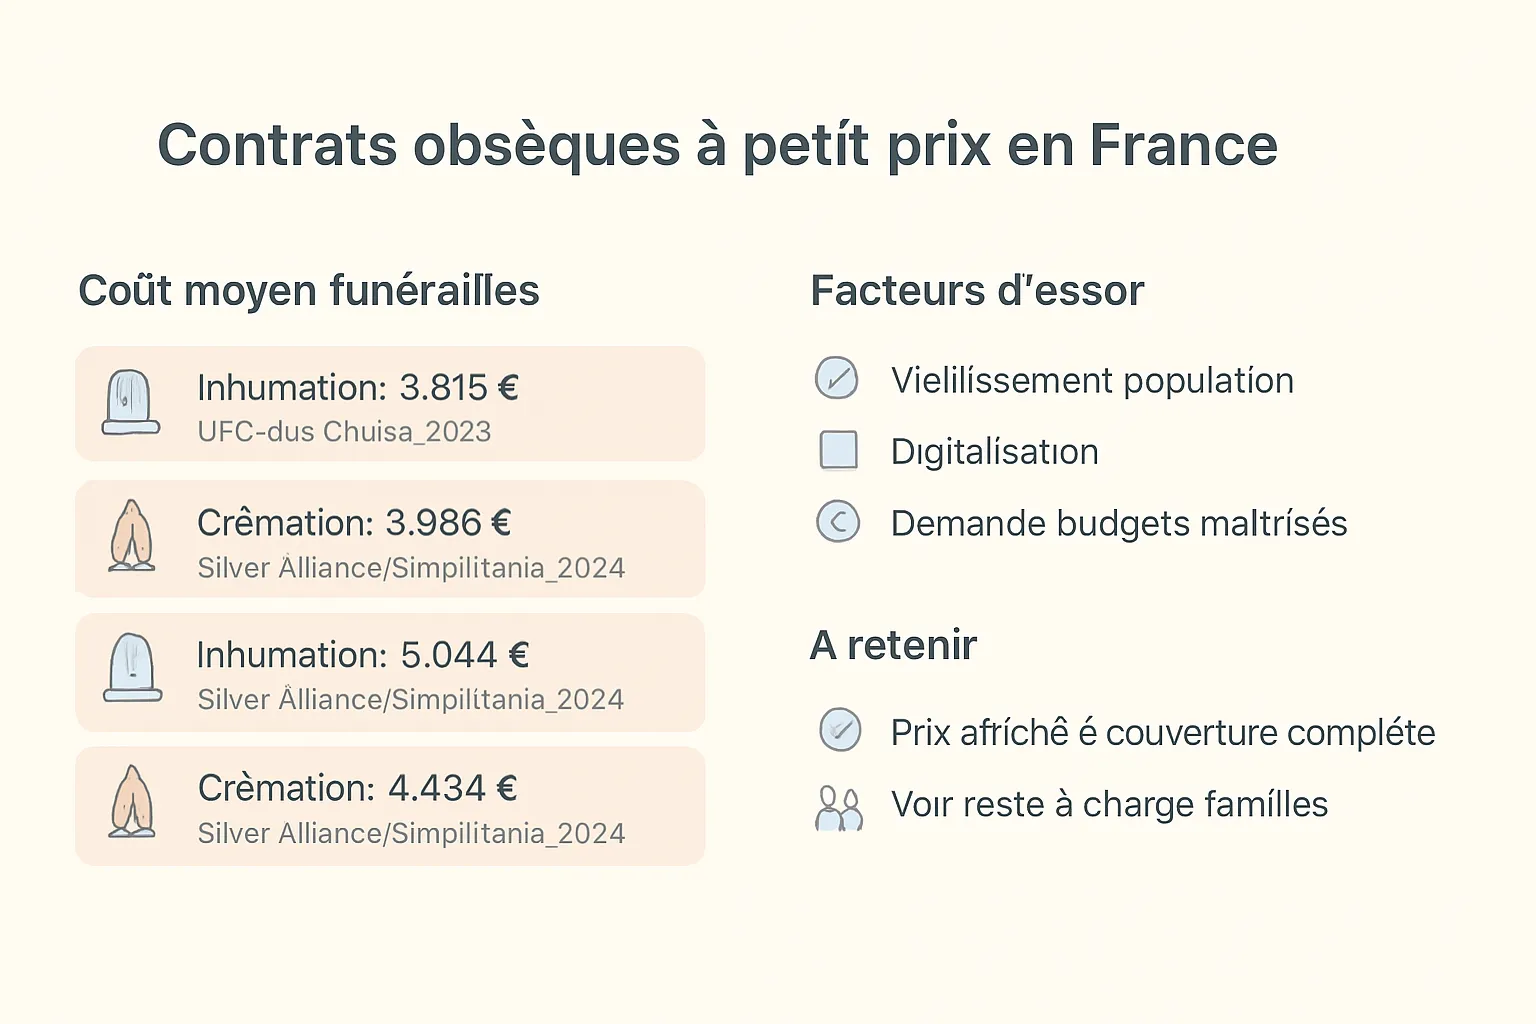
Le marché français s’est transformé. Les prix grimpent : l’UFC-Que Choisir relevait 3 815 € pour une inhumation et 3 986 € pour une crémation en 2023 ; Silver Alliance et Simplifia annonçaient 5 044 € et 4 434 € en octobre 2024. Un tel coût justifie la recherche du tarif le plus bas.
Le vieillissement de la population, la digitalisation du secteur et l’exigence de budgets maîtrisés expliquent la multiplication des formules d’entrée de gamme, parfois annoncées dès 2 à 5 € par mois. Chaque assureur ou mutuelle adapte son offre d’obsèques à ce contexte.
Ces prix bas correspondent toutefois à une couverture de base, avec des montants garantis de 1 000 à 4 000 €. Le souscripteur doit savoir que ces prestations limitées peuvent laisser un reste à charge à sa famille.
Le prix affiché ne suffit donc pas. Avant de signer, le souscripteur doit vérifier la couverture réelle, le délai de carence, les frais de dossier et les exclusions. Un questionnaire médical peut aussi peser sur la cotisation selon son âge.
Mieux vaut examiner plusieurs propositions, chaque cotisation et le service d’aide aux proches, selon le mode de financement choisi. Un capital à bas coût mal calibré coûtera finalement plus cher au décès. Prendre le temps reste la meilleure façon de financer des obsèques dignes sans ruiner les proches.
Faut-il choisir une somme versée ou des prestations organisées ?
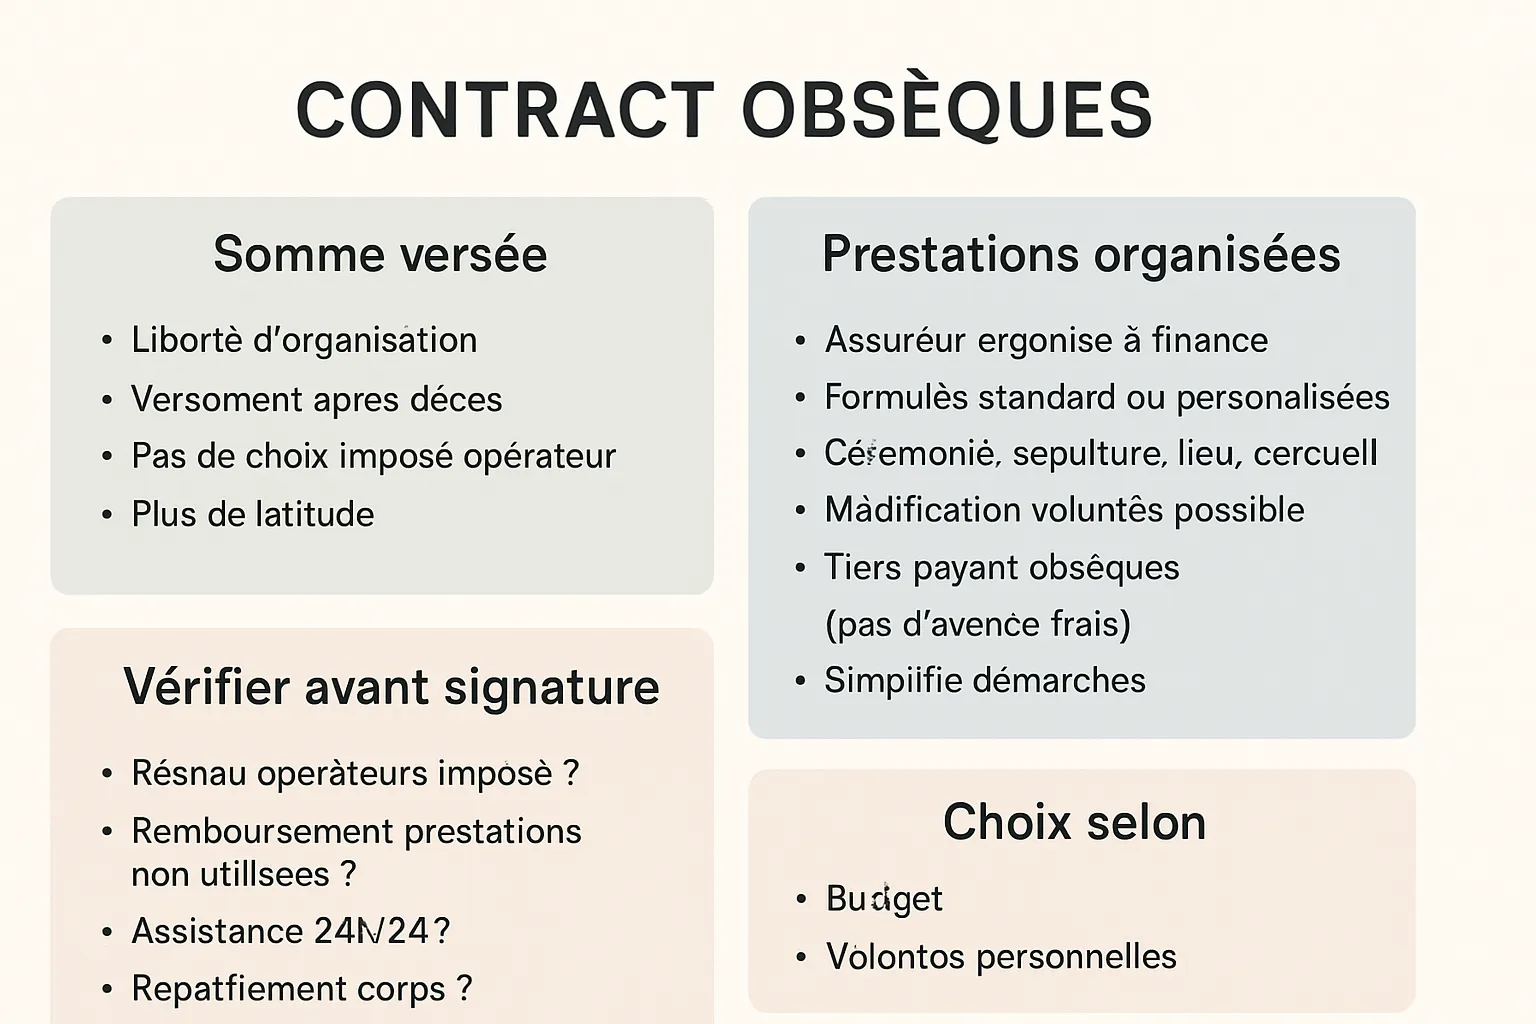
Un contrat obsèques avec somme versée laisse toute latitude : le fonds propres est payé aux bénéficiaires après le décès, sans opérateur imposé. L’organisation reste libre, mais les proches doivent avancer les frais puis se faire rembourser. Demander plusieurs devis reste la règle.
À l’inverse, un contrat obsèques en prestations confie l’organisation et le paiement à l’assureur. Les formules personnalisées permettent de fixer cérémonie, sépulture, lieu et cercueil, puis de modifier ses choix. Le tiers payant évite aux proches d’avancer les sommes dues.
Avant de souscrire un capital, vérifiez plusieurs points :
- Réseau imposé et remboursement des prestations non utilisées ;
- Assistance 24 h/24 et rapatriement ;
- Délai de carence et exclusions ;
- Cotisation exclusive ou à vie, selon la durée restante à assurer.
Le versement laisse plus de latitude ; les prestations simplifient les démarches. Ce choix dépend du budget et des souhaits de chacun.
Quels éléments font varier la cotisation d’une assurance obsèques ?
Le tarif dépend d’abord de l’âge à la souscription : plus vous signez tôt, plus la cotisation reste basse. La durée pèse aussi : sur 10, 15 ou 20 ans, une formule temporaire coûte souvent moins qu’une cotisation payée toute la vie. La prime versée en une fois séduit les budgets confortables, tandis qu’une souscription en couple ouvre droit à une réduction proche de 10 %.
Pour un montant garanti de 4 000, comptez souvent de 18 à 56 par mois selon l’âge et la formule : 18 à 28 entre 50 et 59, 23 à 36 entre 60 et 69, 31 à 49 après 70. Pour 5 000 à 55, les meilleures offres se situent entre 18 et 36 par mois.
- MetLife : 11,15 par mois pour 3 000 avant 60 ans.
- Mutac : à partir de 18,20 euros en viagère pour 4 000 euros entre 50 et 59 ans.
- La Banque Postale : 18,04 euros par mois à 50 ans pour 4 000 euros, au 1er janvier 2026.
Avant de choisir, comparez les frais de gestion et d’entrée : ils grignotent la cotisation. Vérifiez aussi la carence, période où rien n’est versé en cas de décès, et la revalorisation, qui protège la prestation de l’inflation.
Pour choisir sans vous tromper, demandez un devis auprès de plusieurs assureurs et faites établir une estimation par des pompes funèbres. Ce double repère aide à choisir un capital adapté, à anticiper sereinement et à repérer les avantages réellement proposés.
Comment comparer une offre abordable sans mauvaise surprise ?
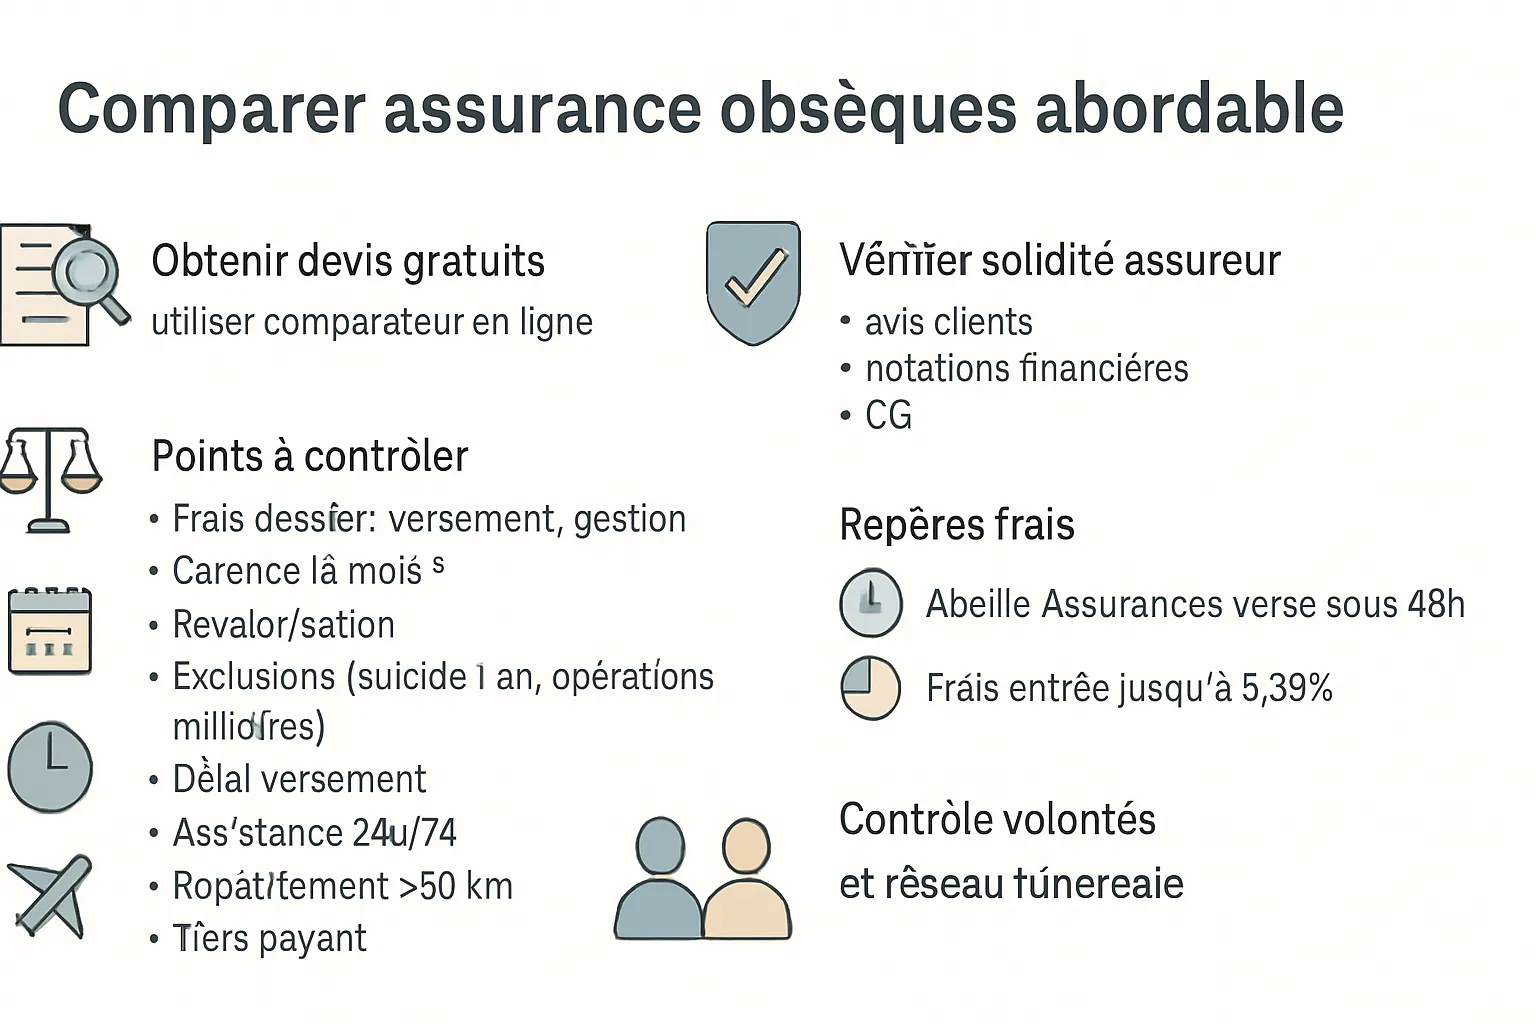
Pour trouver un contrat obsèques abordable, demandez plusieurs devis gratuits et passez par un comparateur en ligne : c’est le moyen le plus rapide de trier selon votre budget. Vérifiez ensuite la solidité de chaque assureur, ses avis clients, ses notations financières et les conditions générales avant toute souscription.
Au moment de la lecture, contrôlez les frais de dossier et d’entrée (certains affichent jusqu’à 5,38 % de frais d’entrée, Groupama jusqu’à 5 % plus 1,3 % de la somme garantie), les frais de gestion, la carence de 12 mois ou son absence, la revalorisation, les exclusions (suicide après un an, opérations militaires), le délai de versement — Abeille Assurances verse sous 48 heures —, l’assistance 24 h/24, le rapatriement du corps à plus de 50 km et le tiers payant.
Les profils diffèrent : avant 60, privilégiez une cotisation limitée dans le temps ; après 70, comparez aussi la prime exclusive ; en couple, la réduction atteint souvent 10 %. Pour un petit budget, mieux vaut un capital juste qu’un contrat trop lourd.
Enfin, vérifiez que l’opérateur retenu respecte vos souhaits et que le réseau funéraire de l’entreprise de pompes funèbres couvre votre commune : cela peut aider votre famille à organiser sereinement, et soulager vos proches.
Devis multiples et avis vérifiés ; exclusions listées ; versement contrôlé ; prestation relue.
Quelles alternatives et quels recours si l’offre ne convient pas ?
Lorsque l’offre à bas prix ne convient pas, d’autres voies existent pour payer des obsèques. Une épargne dédiée, un paiement échelonné auprès d’un opérateur, un contrat de prévoyance personnalisé ou une assurance vie avec clause bénéficiaire offrent des réponses différentes. En France, la réglementation impose de mentionner la destination des fonds, garantit un droit de renonciation et exige une transparence contractuelle sur les garanties comme sur les exclusions. Ces règles protègent l’assuré au moment de la souscription.
En cas de litige, les recours restent méconnus. Conservez les conditions générales, le devis et les échanges, puis saisissez le médiateur de l’assurance après une réclamation écrite. Vérifiez aussi l’inscription de l’intermédiaire sur le registre officiel avant de signer.
La période de rétractation permet de revenir sur un contrat d’assurance mal calibré, sans justification. Ce délai offre une seconde chance à ceux qui hésitent sur le coût des obsèques à venir.
Un contrat d’assurance santé ne règle pas ces frais : n’utilisez pas ce type de couverture à cette fin. De même, une assurance décès se distingue d’un contrat obsèques, même si le rapatriement peut y figurer.
Pour bien choisir, arbitrez selon votre budget, vos souhaits et votre situation familiale, sans vous fier au seul prix affiché.
Assurance obsèques la moins chère : arbitrer selon son budget
Le prix affiché ne résume pas la valeur d’un contrat obsèques : entre formules à 2 à 5 € par mois couvrant 1 000 à 4 000 €, cotisations viagères et prestations organisées, l’écart de couverture reste important. Examiner les devis, contrôler frais, carence et exclusions, puis arbitrer selon son âge et sa situation familiale permet de financer des funérailles dignes sans peser sur les proches. À l’avenir, la digitalisation du secteur et la hausse des coûts funéraires devraient encore élargir l’offre : aux souscripteurs de rester vigilants sur la transparence des garanties.
Laisser un commentaire